PP#21 — Coopératives d'habitation genevoises
Un reportage de Lucie Carpentier & Louis Henaux — P'tit Papier n°21, coédité par dixit.net et l'association Transitions Urbaines. Publié sous licence Creative Commons CC BY-SA 4.0.
Introduction
En 1971, la loi Chalandon mettait à terre le système de location coopérative en France. Cinquante-cinq ans plus tard, animés par un constat de crise structurelle sur la politique du logement en France, un petit collectif d’urbanistes, de banquières, de promoteures, de journalistes et de dirigeantes de coopératives se retrouve en gare de Genève. L’intention des participantes à ce voyage d’études organisé par Louis Henaux et Isabelle Rey-Lefebvre est claire : comprendre et s’inspirer de ce qui marche en Suisse pour poursuivre le travail de réhabilitation de la propriété coopérative du logement en France, engagé depuis quelques années.
Le logement, ce symbole de stabilité et de sécurité, vacille en France : trop cher, insalubre, trop dense, trop bruyant, trop loin. Derrière le logement, nous retrouvons des désirs d’épargne, de sécurité, d’installation dans un territoire, d’accès à des services essentiels, à l’emploi, à la culture comme au lien social.
La propriété collective et coopérative, si elle ne peut se targuer de constituer la réponse à tous ces enjeux, trouve une légitimité à nos yeux. En villes denses, où les terrains sont rares et chers, elle permet de lutter contre la spéculation, d’éviter l’inflation des loyers et de rendre plus abordable l’accès à la propriété. Elle se préoccupe aussi des enjeux de partage de l’espace, de lien social et de transmission de logements abordables et dignes aux générations futures. Nous ne partons donc pas avec l’idée de remplacer les modèles du logement social et du logement en propriété individuelle, mais d’introduire la solution du logement en propriété coopérative comme un modèle alternatif et collectif d’investissement et de gestion pour nos villes les plus urbanisées.
Au travers de la métropole de Genève, où un logement sur quinze est déjà en propriété coopérative, notre démarche a été celle d’enquêtrices. Ce livret retranscrit nos impressions et des verbatims, captés au fil des rencontres avec nos interlocutrices suisses, représentantes de coopératives, de fondations et de fédérations engagées pour le logement en propriété collective.
– Louis Henaux
Genève, haut lieu des coopératives
11 h 54, arrivée du train Lyon-Genève. Notre petit groupe de Français débarque sur les rives suisses du lac Léman, bordé de ses immeubles prestigieux : hôtels, boutiques de luxe et sièges de grandes entreprises composent un paysage qui dépasse presque les montagnes en arrière-plan.
Avec l’image bohème et alternative que charrient les coopératives d’habitants, difficile d’imaginer que cette ville aux salaires moyens deux fois plus élevés qu’en France et aux loyers exorbitants accueille une des plus fortes concentrations d'Europe : 12 000 logements, soit 5 % du parc cantonal. Et pourtant, la Suisse et les coopératives entretiennent une longue relation. Les premières datent de la fin du XIXᵉ siècle, dans un contexte de révolution industrielle, de développement urbain et de transformations sociales. Ce concept d’habitation en propriété collective cherche alors à favoriser l’interaction sociale et à améliorer la qualité de vie des masses ouvrières. Dans les années 1990, une seconde vague remue le paysage coopératif genevois et lui donne une nouvelle vitalité. Ces années sont synonymes de crise immobilière, pour Genève comme pour d’autres villes d’Europe où la spéculation fait rage. Les promoteurs et les propriétaires préfèrent laisser leurs immeubles vacants plutôt que de les louer, dans le but de les revendre plus chers. Du même coup, ils raréfient le parc de logements disponible, ce qui provoque une augmentation des loyers sur le reste du parc. Plus de 2000 squatteurs se mobilisent. Ils occupent les bâtiments vides, avec l’envie d'habiter autrement, en dehors des lois du marché. Conscient de l’impasse dans laquelle se trouve le marché du logement, le canton de Genève demande alors aux squatteurs de s’organiser pour parler d’une même voix et défendre leur vision du logement comme bien commun. Certains de ces mouvements aboutissent à la création de nouvelles coopératives d’habitations et à la structuration de leur pratique dans un cadre commun.
Des organismes d'utilité publique
Le statut et les fonctions des coopératives d’habitations sont définis dans les lois suisses et cantonales. Ce sont des organismes sans but lucratif qui doivent fournir des logements à leurs membres aux loyers les plus bas et stables possibles. Les coopératives sont reconnues maîtres d’ouvrage d’utilité publique (MOUP), car elles répondent aux trois critères légaux suivants :
- Fournir et maintenir un logement de qualité à loyer abordable pour toutes les couches de la population et pas seulement les plus défavorisées.
- L’inaliénabilité des immeubles : les biens qui entrent dans la coopérative ou la fondation n’en ressortent pas, sauf exception (par exemple pour assainir les finances) leur vente est interdite.
- Une lucrativité limitée, voire nulle : les parts sociales peuvent produire des dividendes à petit rendement, mais la plupart des coopératives ne les pratiquent pas. Les administrateurs n’ont aucun droit de se verser de l’argent en fonction des résultats de la société et si la coopérative est liquidée (ce qui est très rare), l’éventuel excédent, après remboursement des dettes, doit revenir à un autre maître d’ouvrage d’utilité publique.
En d’autres termes, être sous statut de MOUP interdit toute opération spéculative, toute vente de logement et toute tentative de créer des copropriétés (appelées « propriété par étage » en Suisse). En contrepartie, le statut de MOUP permet d’être soutenu par le canton et la Confédération via une série d’outils financiers et de politiques publiques : cautions, octrois de prêts avec ou sans intérêt, subventions, avantages fiscaux ou encore mises à disposition de terrains à bâtir en droit de superficie (l’équivalent de nos baux emphytéotiques). C’est ce cadre institutionnel et financier qui permet le fleurissement des coopératives à Genève, alors qu’elles sont quasiment absentes du paysage français.
Les coopératives soulagent les pouvoirs publics, car elles proposent des loyers très en dessous du marché (en moyenne 40 % moins chers dans le canton de Genève) ce qui limite les aides au logement. Du point de vue individuel, en plus de proposer des logements moins chers, les coopératives permettent de loger des coopérateurs qui n’auraient pas accès à un prêt personnel, comme les personnes âgées ou précaires.
Une troisième voie entre location et propriété
Nous avons donc passé la frontière pour rencontrer ceux qui gèrent ces coopératives et mieux comprendre cette troisième voie entre propriété et location d'un logement.
Les habitants en coopérative achètent des parts sociales pour y entrer (entre 1 000 et 5 000 francs suisses par pièce en comptant la cuisine). Ils sont ainsi sociétaires de la coopérative. Les habitants sont donc en même temps locataires de leur logement et actionnaires de la société coopérative qui en est propriétaire. En plus de l’achat des parts, les habitants paient donc un loyer mensuel à la coopérative, au prix coûtant d’usage du logement. Lors du départ du sociétaire, les parts lui sont remboursées sans plus-value. Être sociétaire de la coopérative permet notamment aux habitants de voter lors des assemblées générales, sur le principe démocratique « une personne = une voix ».
Nous ne prétendons pas offrir ici un panorama exhaustif des 133 coopératives genevoises. Leurs patrimoines et modes de fonctionnement sont variés, et c’est tout l’intérêt de ce modèle d’organismes autonomes qui définissent leurs propres règles dans un cadre commun d’utilité publique. Certaines ne détiennent qu’un immeuble et ne se développent plus (La Cigale, Voisinage), d’autres gèrent plusieurs centaines voire milliers de logements comme la Société Coopérative d’Habitation Genève (2 130 logements). Il y a celles avec un esprit « commun » très important, qu’on a rencontrées pendant ce voyage. D’autres adoptent uniquement le modèle économique des coopératives, sans fournir le cadre de vie collectif, les espaces communs et la gouvernance alternative. Pour autant, les coopératives à l'esprit le plus militant ne sont pas marginales dans la croissance du parc de logements à Genève : la CODHA, Équilibre ou encore Les Ailes sont les fers de lance du mouvement coopératif.
La CODHA, source d’innovations
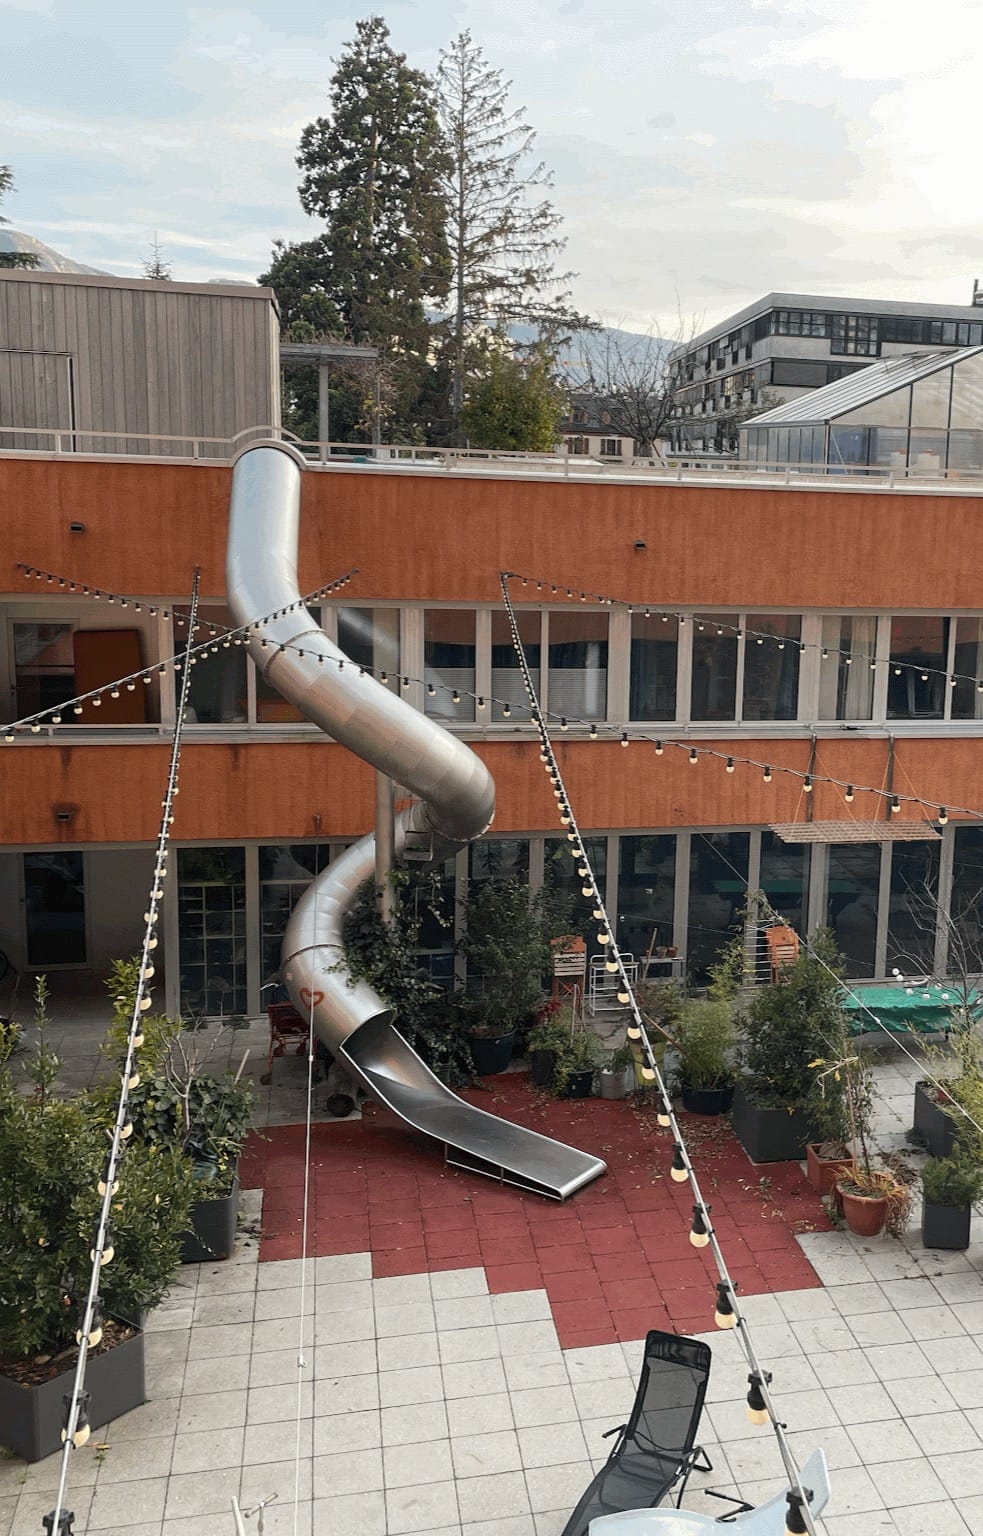
Notre tour d'horizon des coopératives débute par l'une des plus dynamiques : la Coopérative de l’Habitat Associatif (CODHA). Ses bureaux sont au rez-de-chaussée d’un de leurs 22 immeubles, situé en cœur de ville, à la jonction entre le Rhône et l’Arve. Dans la cour que nous traversons, un grand toboggan se déploie depuis le toit-terrasse partagé. Eric Rossiaud, le président de la coopérative, nous explique avec un sourire : « Les habitantes ont décidé de ce toboggan à la conception de l’immeuble. On avait le budget, c’était un petit plus».
En déambulant dans les étages, on comprend mieux pourquoi près de 5 000 personnes sont inscrites sur la liste d’attente de la CODHA, espérant un jour habiter dans un logement de cette qualité et à prix abordable. Mais quel est le processus pour y entrer exactement ?
Eric Rossiaud : Pour accéder à un de nos logements, il faut d'abord devenir sociétaire de la CODHA, en achetant une part sociale de la coopérative de 100 francs suisses, et payer une cotisation annuelle de 140 francs. On devient sociétaire, et on est alors inscrit sur la liste d’attente. Puis lorsqu’un projet d’immeuble est lancé ou qu’un logement dans l’ancien se libère, on ouvre les candidatures. Le seul critère de sélection est celui de l’ancienneté sur la liste d’attente. Les candidates retenues pour un logement payent alors des parts sociales supplémentaires, proportionnellement au nombre de pièces du logement qui leur est attribué. C’est environ 5 000 à 7 000 francs par pièce. La CODHA a pour règle de limiter le nombre de pièces par rapport au nombre de personnes qui composent le ménage, pour éviter la sous-occupation. Pas plus de chambres que d'occupantes. Les habitantes qui intègrent des logements neufs ont une certaine voix au chapitre au moment de la conception. Les standards énergétiques sont non négociables, et systématiquement les plus ambitieux possibles. Mais les habitantes décident des finitions et de l’allocation du budget « espace commun ». C’est ainsi qu’on se retrouve avec un toboggan, mais aussi des salles de yoga, des salles des fêtes, des murs d’escalade, des saunas… comme c’est le cas dans nos deux derniers immeubles à Meyrin.
Vivre dans une coopérative d’habitantes, ce n’est pas que participer au moment de la conception. C’est un mode de vie. Mais participer, ça veut dire quoi au juste ? Est-ce que ça ressemble à nos réunions de copropriété interminables et nos fêtes des voisines annuelles ? Comment s’impliquer dans une coopérative de 22 immeubles essaimés dans toute la ville ?
Eric Rossiaud : À la CODHA, la vie de la coopérative se passe surtout à l’échelle de l’immeuble, dans l’association d’habitantes à qui la CODHA délègue la gestion technique et sociale. La vie de l’immeuble s’organise grâce à un budget associatif, alloué par la CODHA et prélevé sur les loyers. Ce budget permet de défrayer une personne en charge des tâches de comptabilité et de l’entretien. En plus, une employée de la CODHA travaille directement dans chaque immeuble, c’est la coordinatrice d’immeuble. Une sorte de « conciergerie sociale ». Ces coordinatrices permettent de préserver les liens entre habitantes dans les grands immeubles de plus de 40 logements. On a aussi créé une plateforme numérique participative par immeuble. C’est une interface pour dialoguer, faire remonter des problèmes techniques, réserver des espaces communs ou encore les voitures partagées mises à disposition par la coopérative…
Ce qu’on constate, c’est que le fonctionnement démocratique et coopératif marche mieux si les immeubles regroupent suffisamment d’habitantes, les conflits deviennent moins personnels. C’est plus facile de perdre à 60 contre 100 qu’à 3 contre 5. À la CODHA, on espère que les gens vont s’investir, mais on ne restreint pas non plus l’accès uniquement à des profils militants. Étant donné la situation à Genève, certaines personnes candidatent à la CODHA simplement pour avoir un logement, sans ressentir un engouement particulier pour le fonctionnement coopératif. C’est une vraie volonté d’accueillir tout le monde, et pour l’instant, ça marche. Beaucoup découvrent les valeurs de participation et les valeurs écologiques au moment où elles rentrent dans leur logement. Et c’est une très belle chose.
L’année dernière, une grande fête s’est tenue dans cet immeuble : deux jours de jeux, de spectacles, de danse, de buffet… La coopérative fêtait ses trente ans. Eric Rossiaud a fondé la CODHA en 1994, avec huit autres personnes. Elle compte aujourd’hui environ 7 500 coopératrices gèrent 800 logements (1 300 habitantes) et prévoit l’ouverture prochaine de 800 logements supplémentaires, pour accueillir 1 100 personnes de plus. Des milliers de sociétaires attendent donc qu'un logement se libère ou se construise. La CODHA est une des coopératives fer de lance de la croissance du mouvement. Elles sont peu nombreuses à chercher à accueillir de nouvelles sociétaires et à produire davantage de logements. La taille peut générer de nouveaux obstacles, du point de vue financier comme de la vie en collectif. Ces questionnements taraudent aussi la CODHA en interne : doit-elle continuer d'accueillir de nouvelles membres alors qu’elle ne peut pas loger tout le monde ?
Eric Rossiaud : On a mis du temps à s’y faire, mais on est maintenant une grande coopérative et plus les squatteuses des débuts. Au total, ça représente 500 millions d’actifs immobiliers, 20 millions de chiffre d'affaires annuel et une trentaine d’employées.
La CODHA a grandi, mais elle est restée fidèle à ses valeurs : produire du logement géré en coopérative, anti-spéculatif, au loyer le plus bas et stable possible. Cet objectif est atteint, puisque les loyers n’ont pas augmenté depuis 2004 et qu’ils sont en moyenne 40 % moins chers que sur le marché du logement genevois.
Eric Rossiaud : Le but de la CODHA est de proposer une offre de logement en coopérative à celles qui le souhaitent, leur évitant de s’épuiser pendant 10 ou 15 ans à monter elles-mêmes leur projet. On est leur véhicule économique pour emprunter, signer les baux et construire les immeubles. Ensuite, chaque immeuble s’organise en une association d’habitantes, avec qui la CODHA signe un contrat de gestion. Une fois achetés par la CODHA, nos logements sont inaliénables. La coopérative s'interdit de transformer ses immeubles en propriétés par étage. Le but est de sortir durablement ces logements du marché et de la logique spéculative. Un autre objectif est de garantir un loyer stable aux locataires, peu importe les fluctuations du marché. Pour cela, chaque loyer inclut un prélèvement contre la hausse des taux d’intérêt. On constitue ainsi un petit matelas d’amortissement, qui nous permet d’absorber les fluctuations des taux renégociés tous les dix ans. On prélève aussi une partie du loyer pour grands travaux. Ces deux lignes de provisions vont à l’encontre de la comptabilité internationale. L’Office Cantonal du Logement (OCLPF) nous interdit de faire des réserves si on perçoit des aides publiques (cf p.29). C’est considéré comme une réserve indue constituée grâce aux subventions publiques. C’est absurde, donc on le fait quand même. Cette gestion nous a permis de garder les mêmes loyers en valeur absolue depuis 2004. Alors évidemment, si je vous donne le montant, vous tomberiez de vos chaises. Ça n’a rien de comparable avec la France. Les loyers des coopératives sont 40 % moins chers que les loyers de marché. Cela dit, Genève est en pénurie depuis 30 ans, donc il n’existe pas réellement de « marché du logement ». C’est la raison pour laquelle les coopératives sont si intéressantes, non ? On arrive à produire alors que tout le monde se casse le nez. Contrairement aux promoteurs, nous ne serons jamais à court de fonds propres pour lancer une opération, puisqu’on construit pour des personnes inscrites sur une liste d’attente, qui sont toutes prêtes à payer leur part pour leur futur logement via l’achat de parts sociales. Les locataires-coopératrices récupèrent ces fonds lorsqu’ils quittent la coopérative. En plus de cet apport, la CODHA n’a jamais eu de problème pour trouver des financements directs auprès des banques jusqu’à présent. Je dis jusqu’à présent, parce qu’on sent qu’on atteint maintenant une taille critique pour nos partenaires bancaires : nous sommes le plus gros client de la Banque Alternative Suisse et de la Banque Cantonale de Genève. Ça devient trop risqué pour elles de nous prêter. On doit se tourner vers les caisses de pensions ou les assurances qui prêtent aussi à long terme. C’est vrai qu’on se heurte parfois à une vraie incompréhension de la part d’investisseuses, pour qui l’immobilier sans but lucratif est un oxymore. Elles pensent qu’on ne va jamais les rembourser. Alors qu’on fait 20 millions de chiffre d'affaires annuel !
La CODHA a également créé son propre outil de financement en 2018, le Dépôt participatif et coopératif, pour être plus résilient face aux variations de taux. C’est une plateforme de levée de fonds grand public. Chacune peut acheter des parts sociales (non rémunérées) et déposer des fonds additionnels, qui sont eux rémunérés à 2 %. Aujourd’hui, ce fonds participatif a récolté 5 millions de francs. Cet argent sert à retarder le moment où la coopérative ouvre des crédits de construction, et lui permet donc de payer moins d’intérêts. C’est un crédit-relais très peu cher pour la coopérative.
En résumé, la CODHA est une grosse machine bien huilée fournissant une ingénierie technique, financière et humaine au service des citoyennes voulant habiter en coopérative. Elle propose une réelle alternative au marché immobilier spéculatif. Surtout, elle contredit la critique d'entre-soi parfois émise à propos des coopératives d'habitations : les profils des habitantes y sont divers, attirés par le modèle économique ou par l'esprit coopératif des lieux.
Nous quittons Eric Rossiaud et la CODHA, non sans avoir emprunté le toboggan à la fin de la visite.
Comment se financer ? Les réponses de l’ARMOUP
La question du financement est centrale dans le déploiement des coopératives d’habitations. Comment réunir le capital nécessaire pour construire ? Les coopératives relevant du statut de maître d'ouvrage d'utilité publique (MOUP) bénéficient d’un cadre fédéral avantageux. L’Association romande des maîtres d'ouvrage d'utilité publique (ARMOUP) est la faîtière des coopératives pour la Suisse romande qui les accompagne dans leurs démarches.
À Genève, la loi générale sur le logement et la protection des locataires permet aux coopératives sans but lucratif de lancer leur opération avec seulement 5 % de fonds propres. Ces fonds sont apportés par les futurs habitants qui achètent des parts sociales de la coopérative. La Confédération et les aides de l’ARMOUP complètent les fonds propres des coopératives et leur permettent d’atteindre le seuil de 20 % de fonds propres requis par les banques. Les 80 % de capital restant sont réunis sous forme d’emprunts bancaires.
La Confédération suisse propose ici trois instruments financiers différents :
- Des prêts issus du « Fonds de roulement » voté tous les dix ans par la Confédération. Pour la période 2020-2030, ce fonds s'élève à 250 millions de francs suisses. « Très insuffisant », pour Isabelle Del Rizzo, secrétaire générale de l’ARMOUP. Ces prêts interviennent avant le début de la construction. Leur taux est de 1 %, avec un amortissement linéaire sur 20 ou 25 ans.
- La Centrale d’émission pour la construction de logements (CCL) : “C’est un instrument très important, qui lève sur les marchés financiers un emprunt obligataire groupé garanti par la Confédération, précise Mme Del Rizzo. La CCL obtient des taux préférentiels et peut, à son tour, prêter sur vingt ans aux MOUP, à 0,9 % et sans amortissement durant 20 ans.” Au terme de ce délai, la coopérative rembourse ou se refinance via un nouvel emprunt obligataire. En contrepartie, la CCL exige que les opérations atteignent au moins 5 % de « taux de rendement » (loyer/capital emprunté).
- La Société coopérative de cautionnement hypothécaire (CCH) sécurise les emprunts des coopératives en fournissant des contre-garanties (« arrière-cautionnements ») sur les hypothèques de 2ème et 3ème rang. Grâce à ce cautionnement, les instituts financiers accordent des prêts plus élevés ou à des conditions plus avantageuses.
Comme la Confédération suisse se porte caution de ces outils, elle exige une grande rigueur dans le montage des dossiers. Depuis l’existence de ces mécanismes, la Confédération n’a jamais eu à exercer cette garantie. Grâce à ces outils financiers, les coopératives empruntent donc à des taux imbattables et sans équivalent en France.
La Ciguë : une coopérative gérée par et pour les étudiantes
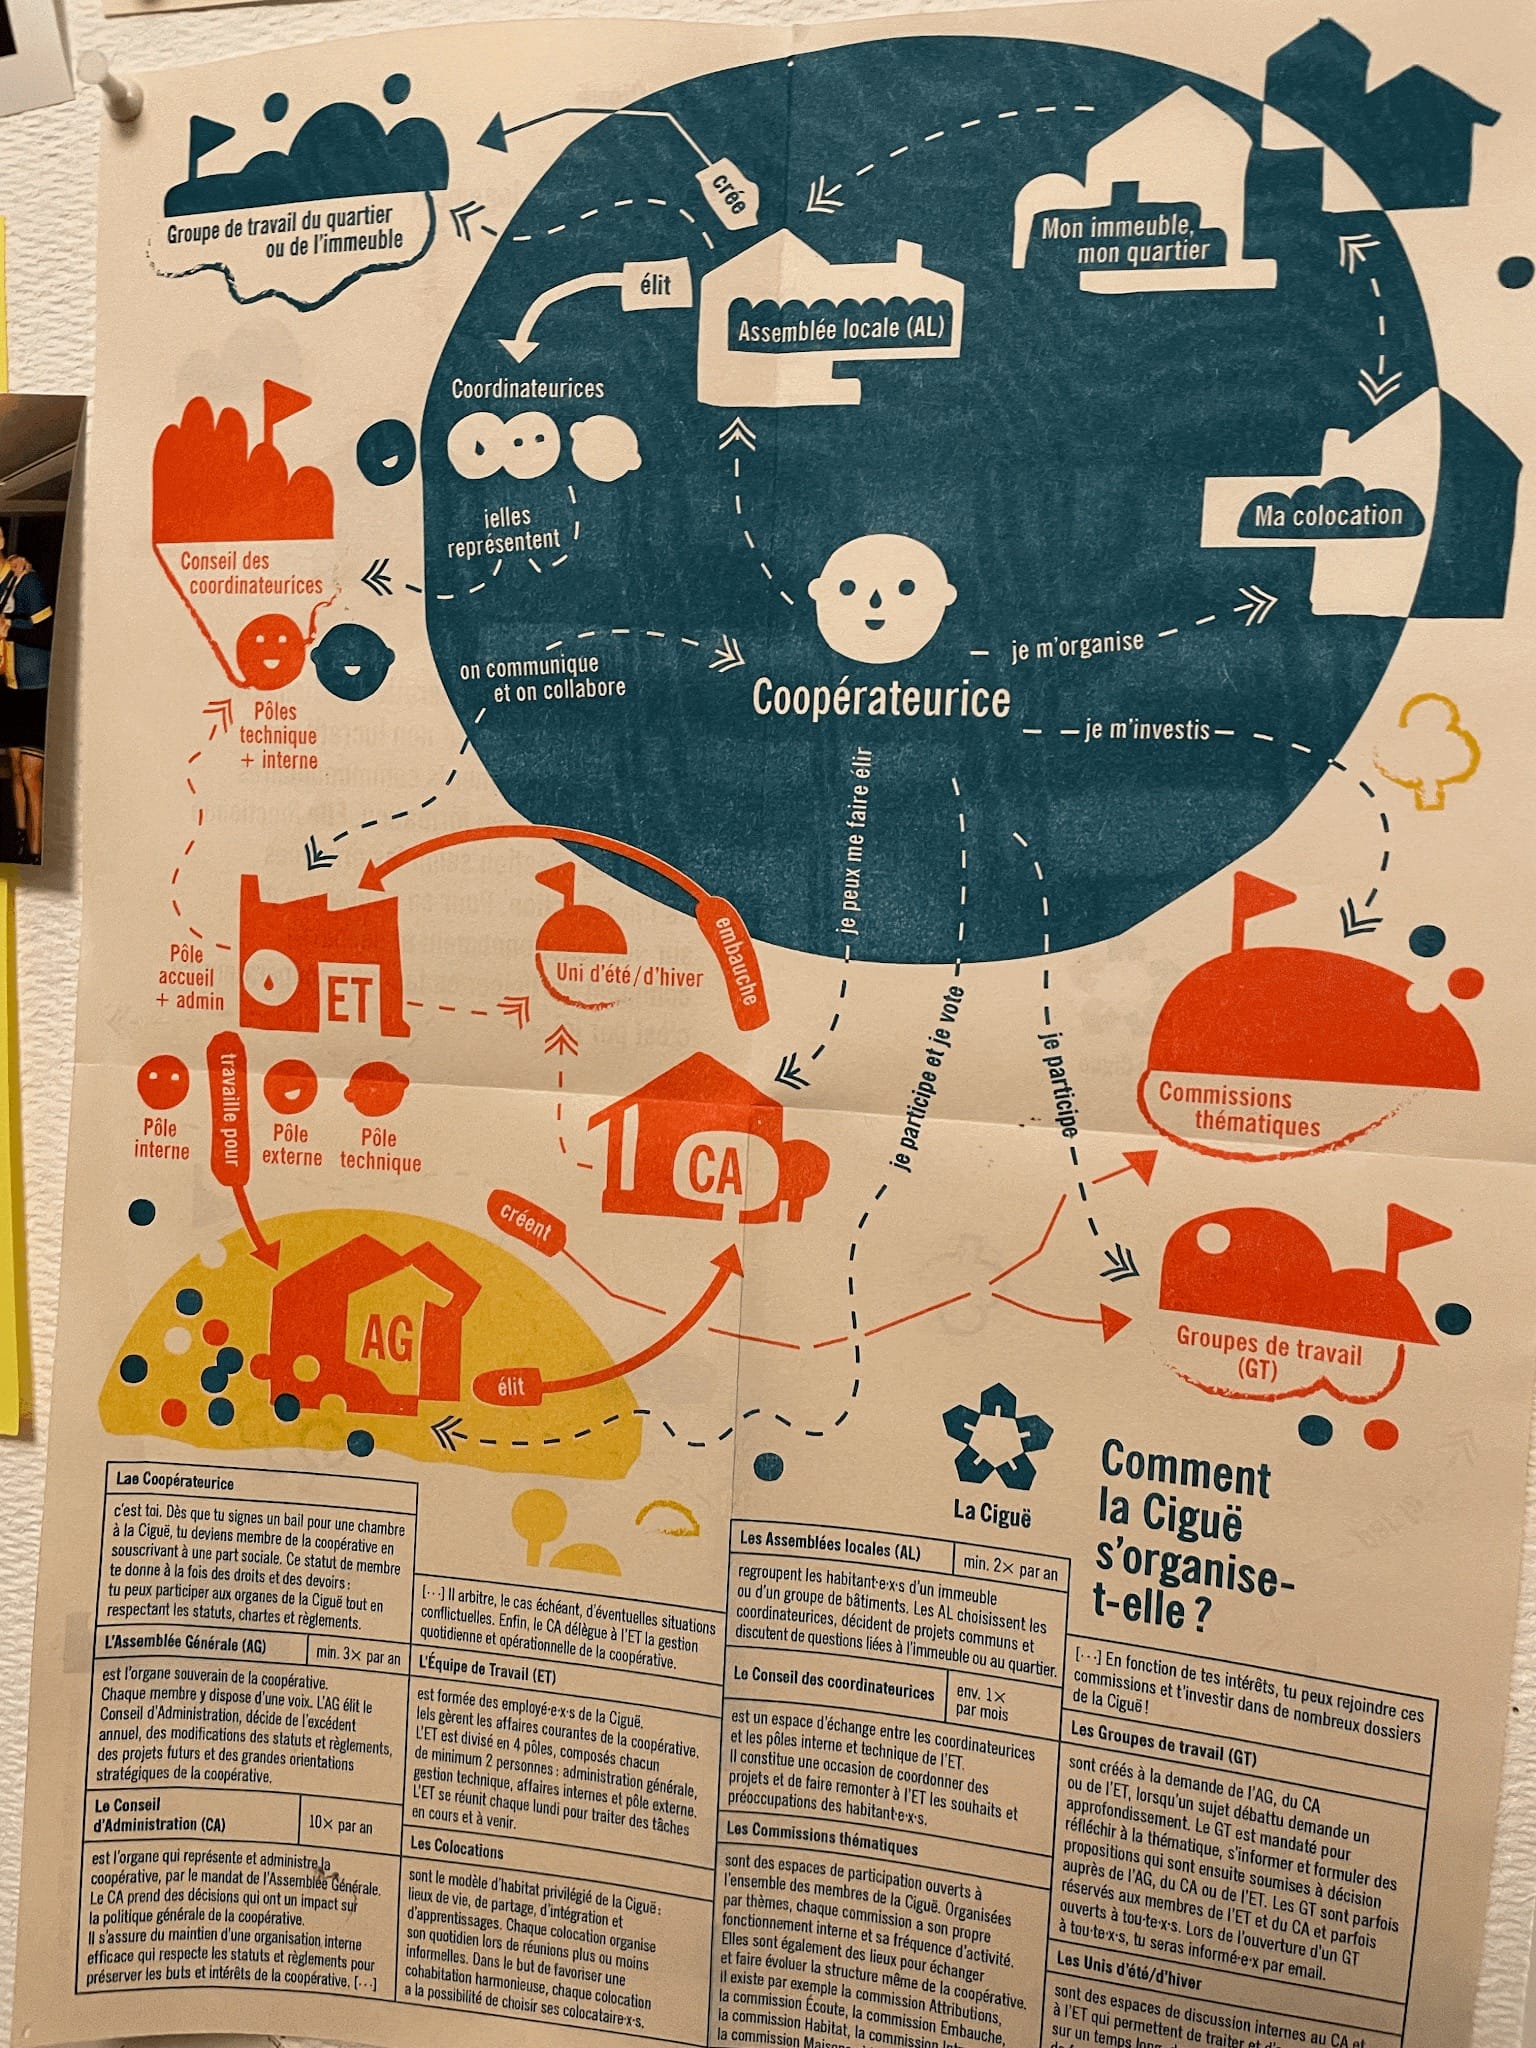
À seulement quelques encablures de la CODHA, nous avons rendez-vous avec Saskia Zürcher. Elle est représentante en maîtrise d'ouvrage à la Ciguë, coopérative étudiante qui propose environ 750 chambres, majoritairement en colocation. Nous n’avons pas demandé pourquoi ce nom, plutôt macabre. Tant pis. Les bureaux de La Ciguë sont tapissés d'affiches colorées annonçant des événements ou des revendications militantes. Nous sommes reçus par trois jeunes employées. Elles font partie des étudiantes qui logent dans la coopérative et sont employées par la Ciguë à temps partiel pour les tâches administratives. Saskia nous raconte l'histoire de la Ciguë.
Saskia Zürcher : La Ciguë est en fait la grande sœur de la CODHA. Elle remonte aux mêmes origines, à savoir le mouvement squat des années 1990. C’est difficile à croire avec l’image qu’on a aujourd’hui de la ville, mais Genève a été la ville la plus squattée d'Europe, pour s’opposer à la spéculation immobilière. Un des plus hauts lieux de la résistance des squatteuses a été l'Îlot 13, dans le quartier des Grottes à Genève. En 1984, la municipalité avait pour projet de raser les bâtiments de ce périmètre pour construire une barre commerciale de 7 étages. Les habitantes et leurs groupes d’amies, malgré les avis d'expulsion et les évacuations musclées, ont résisté. Elles plantaient des tipis dans la cour quand la police a muré les entrées. Un noyau de personnes s’est fédéré pour pérenniser ce mode de vie collectif.
Claude Haegi, une figure politique importante à la ville de Genève, tente alors de « pacifier », diraient certaines, ou de « museler », diraient d’autres, le mouvement squat. Face à la ténacité des squatteuses, il invente de nouveaux outils pour favoriser leur installation et officialiser leur occupation vis-à-vis du propriétaire et des autorités. Ces outils sont principalement le contrat de confiance et les baux associatifs. Sans valeur légale absolue à l’époque, ils stipulent qu’en l’absence de projet concret de transformation, rénovation ou démolition sur un bâtiment, les squatteuses peuvent rester. Elles s'engagent à quitter les lieux sans résistance dès lors qu'il y a un vrai processus engagé, comme un permis de construire ou de démolir. Ces baux ont donné naissance à l'occupation temporaire. En outre, Claude Haegi conseille à l’époque aux occupantes de l’Îlot 13 de se constituer en coopérative d’habitation. De cette manière, la municipalité peut leur accorder un « droit de superficie » (l'équivalent d’un bail emphytéotique de 99 ans) sur l’emplacement de deux immeubles municipaux dans le quartier des Grottes. C'est ainsi qu'est née la Ciguë, et un peu plus tard la CODHA.
Comment la coopérative a-t-elle développé son activité ?
Saskia Zürcher : Les étudiantes-squatteuses ont dès le départ épargné pour la coopérative. Il fallait se constituer des fonds propres pour en pérenniser l’activité. L’ambition était de ne pas reposer uniquement sur les contrats de confiance, qui sont des formes d’occupation précaire, mais de pouvoir à terme construire des bâtiments en propre. Les dix années suivantes, la Ciguë agrandit son parc de logements via la mise à disposition par des propriétaires privés, ou par des contrats temporaires avec des entités publiques. On ne bénéficie pas toujours d’une gratuité de loyer, mais ça reste des prix très avantageux. Ce sont des biens en attente d'être rénovés ou démolis. Nous avons ensuite construit notre premier bâtiment au milieu des années 1990, à Montbrillant, au sein de l’Îlot 13.
Aujourd’hui, la moitié de notre parc est en contrat temporaire. On accepte des contrats d’occupation d’un an minimum. La moyenne se situe plutôt autour de 2 ou 3 ans. La Ciguë fait l’intermédiaire entre les propriétaires et les étudiantes à qui elle sous-loue le bien. Le bail a des délais très courts de résiliation, ce qui accommode bien les propriétaires. On s'engage à ne pas faire de résistance dès lors qu’il y a un projet constructif fiable à venir. Beaucoup de nos partenaires sont des organisations avec qui on travaille en confiance depuis de nombreuses années, comme les Fondations immobilières de droit public, d’autres coopératives ou la Caisse de pension de l’Etat. Elles ne pratiquent pas la spéculation et ne vont pas nous mettre dehors pour faire gonfler la valeur du bien.
Entre construire nos propres logements ou occuper temporairement, la deuxième option est avantageuse financièrement. Mais c’est aussi plus instable pour les locataires et ça demande plus de travail : l’évaluation, la mise en l’état, la régie, puis le relogement. Ce sont des logements qui sont écologiquement moins performants que nos bâtiments neufs. Or on ne peut pas se permettre d’investir dans des gros travaux de rénovation pour des durées aussi courtes. Ils ont aussi leurs avantages : ce sont parfois des maisons avec jardin, situées en plein centre-ville.
Ces dernières années, obtenir des contrats d’occupation temporaire devient de plus en plus difficile. Le marché des prêts temporaires est prisé par le monde associatif. Les négociations avec les propriétaires pour signer des prêts temporaires s’en ressentent, et par conséquent les loyers pratiqués. En parallèle, nos loyers dans nos bâtiments neufs sont extrêmement bas. L’écart entre le neuf et l’ancien n’est donc pas énorme.
Outre ces contrats temporaires, nous sommes propriétaires de l'autre moitié de notre parc, soit huit immeubles. Attention, pas plein-propriétaire : acquérir du foncier est quasi mission impossible pour les coopératives vu la tension du marché genevois. L'État de Genève ou les collectivités publiques se portent donc propriétaire, et mettent des terrains à disposition des coopératives en droit de superficie. Ce sont des contrats de 99 ans maximum, renouvelables. Si le contrat devait se terminer sans se renouveler, le preneur cède le bâtiment construit contre dédommagement. Mais nous avons bon espoir que ça n’arrive pas, étant donné le besoin de logements étudiants à Genève.
Par quels mécanismes la coopérative finance-t-elle ses activités ?
Saskia Zürcher : Comme pour les autres coopératives de Genève, environ 95 % de notre capital est sous forme d’emprunts, donc sujet à des taux d'intérêt variables. La Ciguë va chercher une partie de ses emprunts auprès de fonds fédéraux, à des taux plus bas et stables (de 0,8 % à 1 % selon les fonds en 2025) que les emprunts bancaires classiques. L'accès à ces prêts est conditionnel et tient compte de la qualité architecturale et énergétique des bâtiments projetés. En plus de ces prêts, les coopératives peuvent également bénéficier de subventions par l’Etat, qui contrôle les loyers des logements d’utilité publique pendant 25 ans. On doit dès lors justifier auprès de l’Office cantonal du logement et de la planification foncière (OCLPF, cf p.29) la fixation du loyer selon le prix de revient de l’ouvrage ainsi que nos charges courantes, nos charges d’exploitation et nos charges financières. Toutefois, même lorsque nos logements sortent du contrôle de l’État, la Ciguë garantit dans ses clauses la non-spéculation à très long terme et des loyers à prix coûtant. Notre loyer moyen est de 450 francs suisses par mois, alors que la moyenne du marché genevois est de 700 à 750 francs suisses.
La loi nous permet donc de démarrer une opération avec seulement 5 % de fonds propres. La Ciguë est un cas particulier car notre public est composé uniquement d'étudiantes. Nous ne pouvons pas compter sur leurs apports individuels sous forme de part sociale pour financer la construction. En moyenne, les parts sociales pour un bâtiment neuf devraient s'élever à 4 000 voire 5 000 francs par pièce. C’est une somme inenvisageable pour des étudiantes, même si elle est récupérée lors de la sortie de la coopérative. Nous leur demandons donc une part sociale d’entrée dans la coopérative de 300 francs, qui leur permet de bénéficier du statut de membre et de participer aux décisions de la coopérative. Cet apport ne rembourse pas la construction, mais constitue notre capital social. Nos fonds propres viennent en réalité des excédents faits historiquement par la Ciguë et des éventuels bénéfices d’exercice annuel. La Ciguë, reconnue d’utilité publique, peut également compter sur la générosité de fondations qui soutiennent nos projets par des dons ponctuels.
À quoi ressemble la vie à la Ciguë pour ses habitantes ?
Saskia Zürcher : Être une coopérative dédiée à un public étudiant ne change pas uniquement notre structure de financement. C’est aussi une offre de logements adaptée à ses besoins, et une gouvernance à repenser.
Nos logements sont principalement en colocation. C’est par nécessité financière, mais surtout parce qu’on croit que c’est un vrai vecteur d’intégration pour les étudiantes, surtout si elles ne sont pas de Genève. La colocation apprend la vie en collectivité en même temps que l’autonomie.
Mais on diversifie nos typologies pour tenir compte de la variété des profils. On a construit quelques 3 pièces dans notre dernière opération, à destination d'étudiantes qui ont des familles. On est loin du stéréotype de l’étudiante fêtarde. Nos occupantes ont des âges divers et des rythmes de vie désynchronisés. Elles ont parfois plus de trente ans, sont en reprise d’études, sont jeunes parents, ont besoin de calme. On fait donc très attention à l’acoustique. La zone jour et la zone nuit sont isolées avec des portes renforcées sur le couloir menant aux chambres. On essaie aussi d’avoir des accès aux chambres qui ne passent pas par les pièces communes pour ne pas forcer à la sociabilité.
L’expérience nous a également montré où nous pouvions économiser sur des détails techniques. Sur le plâtre par exemple, on peut se permettre une finition un peu moins lissée sans pour autant nuire à la qualité de l’isolation. En contrepartie, on se paye des salles de bain entièrement carrelées ainsi que des plans de travail en inox, parce que ça assure moins d'entretien et moins de coûts à l’exploitation. On tient à mettre plusieurs pôles de plaques de cuisson dans la cuisine pour permettre aux colocataires de cuisiner séparément.
Être une coopérative d'étudiantes, c'est aussi assumer un turn-over de sociétaires plus intense que les autres coopératives d’habitation. La durée moyenne de séjour est de 3 ans. Nous avons une durée maximum fixée à 5 ans. Ça veut dire que notre gouvernance doit s'adapter. La participation s'organise à plusieurs échelles. D'abord à l'échelle de la colocation, les étudiantes s'auto-gèrent pour recruter une nouvelle personne lorsqu'une chambre se vide, en choisissant parmi la liste d’attente de la Ciguë. Si la colocation tarde, elle paye le loyer manquant, comme dans un bail solidaire. La Ciguë aiguille les choix des colocataires en mettant en avant les profils prioritaires : ceux qui viennent d'être délogés à l’issue d’un contrat d'occupation temporaire, par exemple. Ça fonctionne bien de cette manière et dans la grande majorité des cas, on réussit à reloger à temps.
En plus de l’investissement dans la colocation, les membres qui le souhaitent peuvent s’investir dans leur quartier en représentation ou coordination. Cette activité est défrayée. Par ailleurs, des postes de conciergerie sont rémunérés par la Ciguë. Ces représentantes par bâtiments et par quartiers participent à la gouvernance de la Ciguë, elles peuvent faire remonter les problèmes. Ça se passe majoritairement très bien. En cas de conflits graves, la Ciguë redirige vers des dispositifs de médiation qui peuvent être portés financièrement par l'État de Genève.
Nous avons aussi un conseil d’administration composé majoritairement d’étudiantes-coopératrices. Être membre du CA est engageant pour au moins deux ans, mais on arrive à recruter facilement des volontaires à l’élection. C’est une expérience presque professionnelle valorisable derrière. Au-dessus du conseil d’administration, l’assemblée générale permet à tout le monde d’avoir une voix. On tient trois AG par an. Comme dans toute démarche associative, la participation n’est pas totale, mais on atteint généralement le quorum.
Le regard scrupuleux de l’OCLPF, garant du logement abordable
L’Office cantonal du logement et de la planification foncière (OCLPF) est le bras armé de la politique du logement du canton de Genève. Il joue un rôle essentiel, en particulier dans les « zones de développement ». Ce sont des périmètres définis dans les plans d’urbanisme de l'État de Genève dans lesquels la marge des opérateurs de logements est contrôlée, que les logements soient libres ou subventionnés. Les acteurs travaillent donc à bilan ouvert, et chaque ligne est contrôlée par l’OCLPF.
L’OCLPF fixe d’abord le prix du foncier et le loyer maximum des appartements construits. Puis l’organisme contrôle lors du dépôt de permis de construire, de la livraison et tout au long de l’exploitation de l’immeuble que le rendement de l’opération ne dépasse pas un certain seuil (entre 2,5 % et 3 %). L’OCLPF peut ordonner une baisse de loyers en cas de rendement abusif, ce qui s’est déjà produit. Cette notion de « rendement non abusif » suppose qu’est reconnu comme légitime ou raisonnable un certain rendement des fonds propres, même pour des organismes à but non lucratif comme les coopératives.
L’organisme cantonal est très attentif aux différentes provisions que peut constituer la coopérative sur les loyers, comme nous l’évoquait la CODHA. Légalement, les loyers « à prix coûtant » des coopératives peuvent contenir :
- les intérêts sur les fonds propres, bien qu’en principe les parts sociales ne portent pas intérêt ;
- les intérêts sur le capital emprunté aux banques ;
- la rente du droit de superficie (le loyer payé par la coopérative au propriétaire foncier, généralement public) ;
- l’amortissement des prêts bancaires et du fonds de roulement (1 % par an) ;
- les frais d’entretien courant ;
- la contribution au fonds de rénovation qui anticipe les travaux de l’immeuble ;
- les frais de gestion ;
- la provision pour risques de 1 % du revenu locatif ;
- les charges et impôts.
L’OCLPF met aussi en place les conditions de prêt, de cautionnement, d’aides au logement accordées aux coopératives, et il dicte les règles d’urbanisme depuis l’affectation des grandes zones jusqu’au plan local de quartier.
Équilibre, une coopérative en plein essor
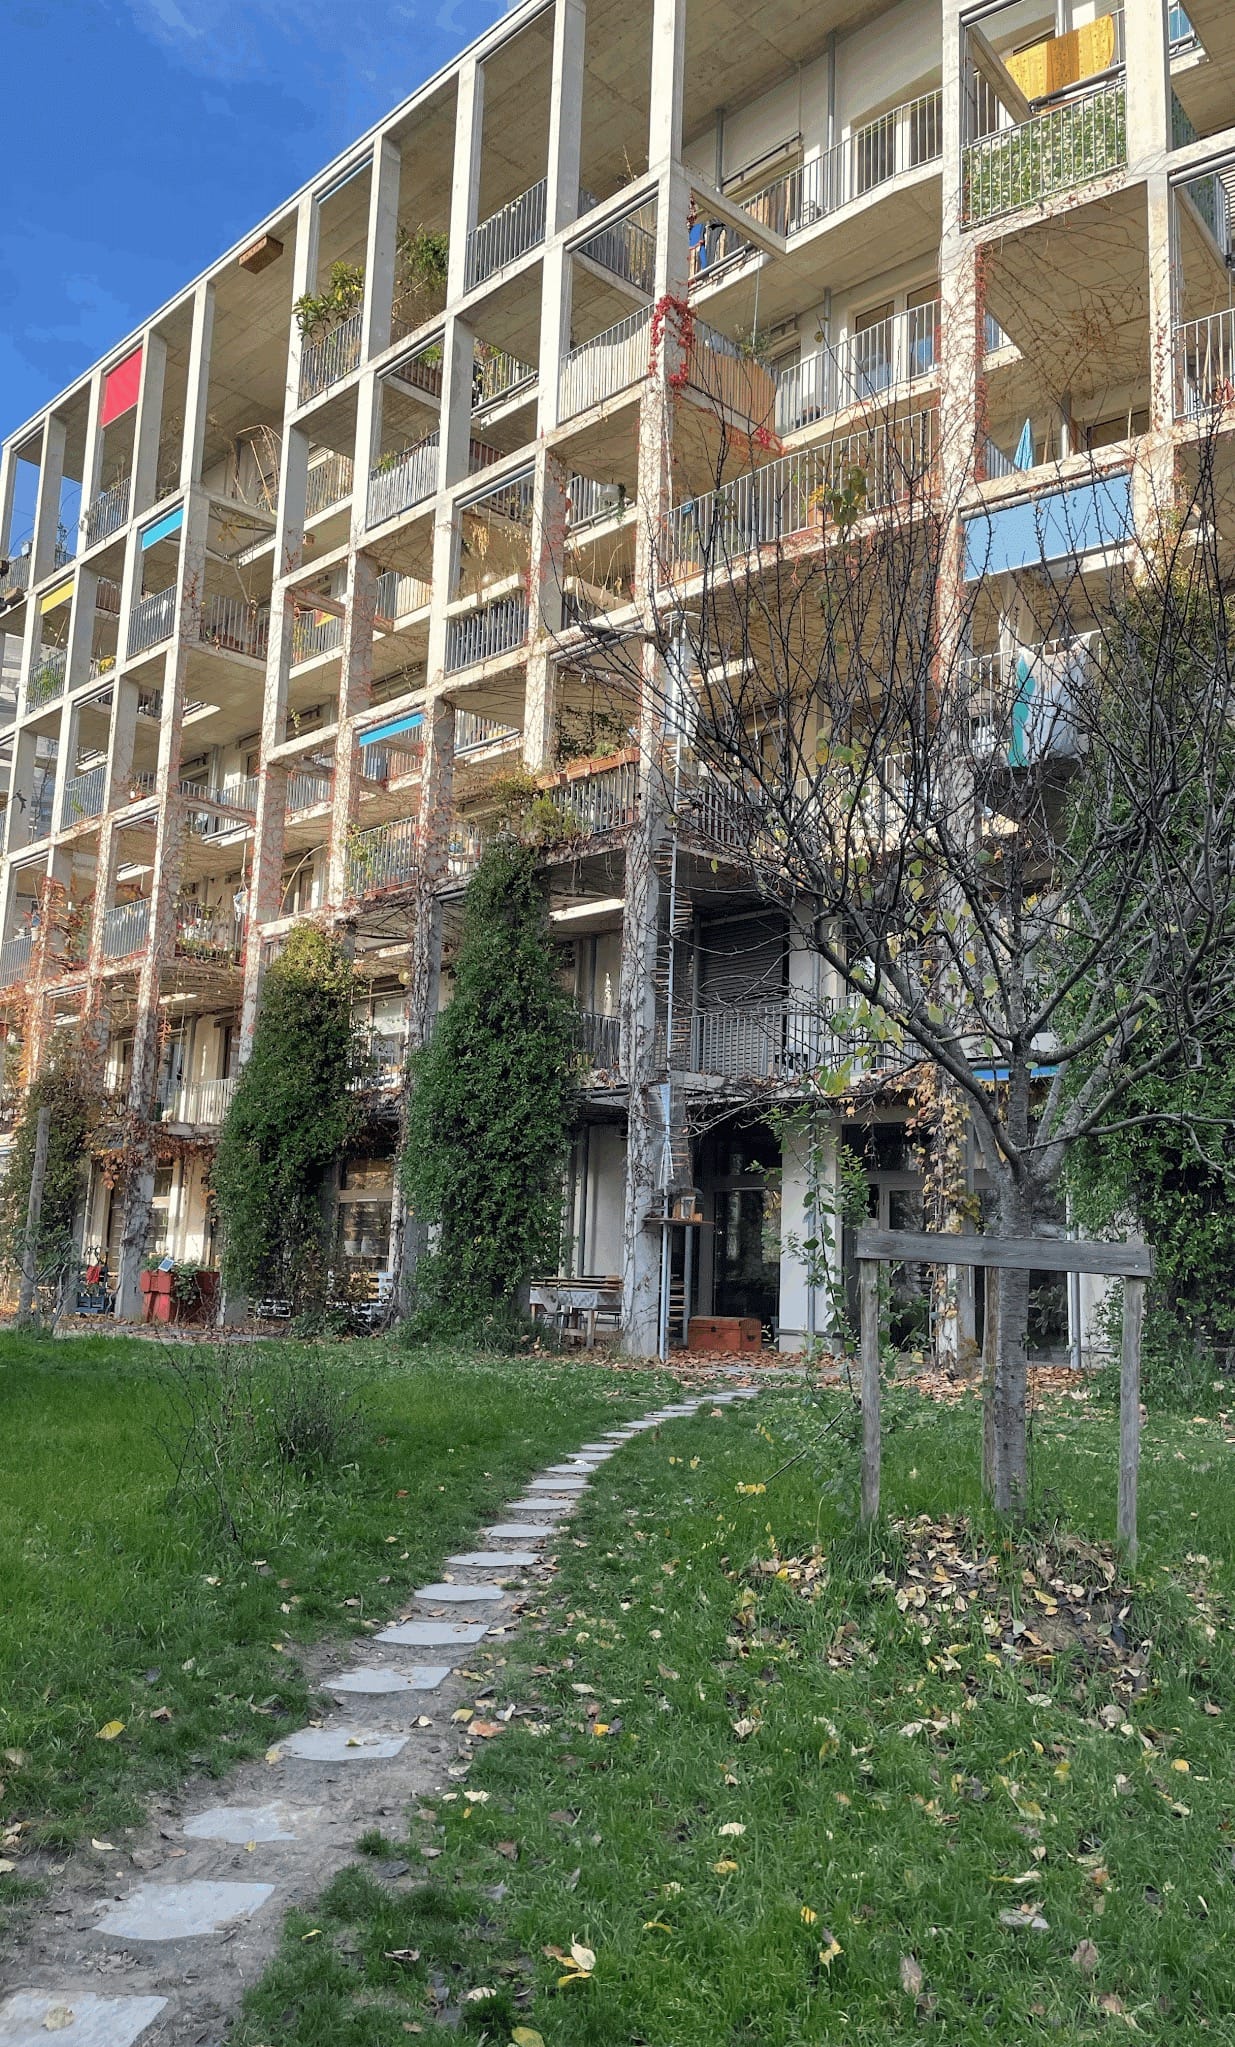
Nous ne pouvions pas manquer une des plus grandes attractions dans le monde des coopératives suisses : le lombricomposteur de la coopérative Équilibre à Soubeyran (co-réalisé avec la coopérative Lucioles). Imaginez d'immenses cuves, auxquelles on accède par une trappe sous le plancher en bois de la terrasse, où des vers de terre travaillent nuit et jour comme station d'épuration de toutes les eaux grises, jaunes et brunes des 38 logements de l'immeuble.
Ce bâtiment est le deuxième projet de la coopérative Equilibre, qui possède 5 immeubles pour 105 logements. Cette jeune coopérative créée en 2005 a réalisé son premier projet en 2011. Treize logements en structure bois, avec des toilettes sèches et sans parking. C’était une première dans le canton de Genève, qui a fait grand bruit. Les valeurs d'Équilibre s’appliquent jusque dans ses sources de financements : elle a renoncé à contracter auprès de banques, fonds de pension ou assurances dont elle ne pouvait pas retracer l'origine des fonds. Exit la CCL donc, cette centrale d'émission d'emprunts de la Confédération Suisse pour les maîtres d'ouvrage d'utilité publique (cf p.17), qui permet pourtant de bénéficier des prêts à des taux imbattables mais sans transparence sur l’origine de ces fonds. Équilibre a travaillé jusqu’à présent exclusivement avec la BAS, la Banque Alternative Suisse, une banque éthique.
La coopérative, pourtant pas si grande, se fait bien remarquer pour ses partis-pris écologiques. Les habitants doivent s’engager à souscrire un abonnement à une filière alimentaire locale si elle existe, et surtout renoncer à posséder une voiture individuelle. Des auto-partages sont proposés par les associations d’habitants de chaque immeuble. Cela freine quelques velléités. Mais la coopérative n'est pas en panne de candidats : chaque année, elle accueille une centaine de membres supplémentaires qui se placent sur une liste d'attente basée sur l’ancienneté d’adhésion. « Nous ne savons pas s’il s’agit d’une tendance à long terme ou d’un phénomène de mode, mais l’intérêt pour notre démarche ne cesse de croître. La pénurie de logement à Genève y est sans doute pour quelque chose » indique leur site internet. Reste que leur politique écologique n'est pas étrangère à leur dynamisme. Elle a sept projets en cours sur le canton de Genève, sur des fonciers publics achetés en droit de superficie (ou bail emphytéotique) de 100 ans. Équilibre remporte ces projets en partie parce que les collectivités sont sensibles à ses engagements de soutenabilité et de mobilité douce. À Genève, l'opposition aux projets urbains de densification est forte, et une cause de recours fréquent des citoyens est les nuisances liées à l'usage des voitures individuelles. Équilibre a dû batailler pour réduire le nombre de stationnements légalement obligatoires lors de la construction de ses immeubles. La coopérative est parmi celles qui projettent une des plus fortes croissances dans les prochaines années.
Trouver du foncier public
Cette croissance d'Équilibre est rarissime, car elle est contrainte par la raréfaction du foncier, l'obstacle principal au développement du logement, et en particulier à but non lucratif, comme nous l'ont rapporté toutes les coopératives rencontrées. C'est ce qui limite la CODHA, tandis que la SCHG, la plus ancienne coopérative de Genève (cf p.37), crée des logements en densifiant le foncier qu'elle a historiquement accumulé. Quant à Équilibre, elle se développe sur le foncier des collectivités publiques, que celles-ci flèchent parfois explicitement vers les coopératives. C'est le cas de la ville de Meyrin, qui a dévolu la moitié d’une opération de développement (Les Vergers) à des coopératives d'habitations, dont la CODHA et Équilibre. Cette dernière a ainsi pu construire son troisième site, comprenant 68 logements dans trois nouveaux immeubles.
La participation par immeuble
Une association d’habitants est présente dans chaque site d'Équilibre. La coopérative signe avec elle un contrat de gérance, et lui verse un budget. Elle lui délègue l’entretien courant, la conciergerie et l’animation de la vie collective. L’association se divise ensuite en commissions thématiques (par exemple, la commission du lombricompost - baptisée la « Grosse Commission » ; la commission « Économat » qui s'occupe des groupements d'achats, la commission « locaux communs »…). Les encaissements des loyers en revanche, c’est Équilibre qui s’en occupe, tout comme les bons de réparation. Et parfois, ça arrive, il faut gérer les éventuels conflits du quotidien. Un sujet récurrent concerne les chats. On en voit en effet plusieurs flâner sur les balcons. Il y a ceux qui pensent que les animaux devraient pouvoir se balader où bon leur semble, et ceux qui se plaignent que les chats pénètrent dans les appartements et dégradent leurs espaces privés. C'est vrai que les balcons sont des coursives communicantes. Ici, les espaces communs (salle commune, bibliothèque, toiture-terrasse) et les circulations (une seule entrée d’immeuble) sont pensés pour favoriser les échanges et le lien social. Mais il faut parfois faire appel à des médiateurs, des formateurs à l'intelligence collective, la communication non violente… c'est aussi toutes ces compétences qu'on acquiert en vivant en coopérative.
La SCHG loge les familles de classe moyenne
Jusqu'à présent, nous avons rencontré trois coopératives relativement similaires : elles sont jeunes (moins de 40 ans), elles cherchent à grandir et leur fonctionnement est très participatif. Cela ne représente pas la grande diversité des coopératives genevoises. Si toutes doivent s'inscrire dans un cadre d'utilité publique, elles sont très variées dans leur patrimoine, leurs règles internes et leur taille. La prochaine destination de ce voyage est donc la Société Coopérative d’Habitation Genève, qui détonne par sa taille et son ancienneté. Créée en 1919, elle possède aujourd’hui 2 130 logements répartis dans cinq quartiers, soit l’un des parcs immobiliers les plus importants du canton.
Avant de s'asseoir autour d'une table avec la direction de la SCHG, nous faisons un (grand) tour de la Cité Vieusseux. C'est un véritable village coopératif qui s'étale sous nos yeux. Plus de 600 appartements de la SCHG sont concentrés ici. Les rues piétonnes, pelouses et placettes bien entretenues s'enchaînent, s'ouvrant par endroits sur le parking souterrain commun à tout le quartier. Les rez-de-chaussée sont couverts par des arcades, et proposent des restaurants, supérettes, buanderies partagées et maisons de quartier. L'ambiance paraît bien calme, il n’est que 9 h 30 du matin. Le secrétaire général Jean-Charles Dumonthay nous fait visiter l’un des quatre « appartements d'hôte » du quartier. Puisque le taux d'occupation des logements est contrôlé pour ne pas avoir plus de chambres que d'occupantes, les chambres d'amies sont mutualisées, comme dans beaucoup de coopératives. Celle-ci est très luxueuse : salle de bain, petit espace cuisine et salon, c'est un appartement très confortable qui se loue sur demande. On achève notre tour dans le salon d’une des habitantes, qu'on appelle ici les « sociétaires » et non des « coopératrices » (le vocabulaire a son importance). Elle est très fière de son balcon rénové à l'occasion d'une isolation thermique par l'extérieur de l'immeuble.
L’ambition de la SCHG n'est pas seulement de proposer des immeubles, mais aussi d’agir sur le cadre de vie global, en créant des cités-jardins d’inspiration anglaise et allemande. C'est vrai que la Cité Vieusseux respire les seventies, avec en prime la touche suisse de propreté et de soin apportée aux espaces publics. Comme peuvent le faire les bailleurs sociaux, la SCHG cherche à animer la vie de quartier par des événements festifs. Concerts, tournois de football et assemblées générales ponctuent l'année. Mais entretenir un esprit coopératif lorsqu'on atteint une telle taille n'est pas simple. Le modèle de la SCHG ne repose pas sur la participation habitante comme on l’a vu à la CODHA ou à la Ciguë. La coopérative ressemble plutôt à une grosse entreprise : un conseil d'administration, une équipe de direction, une quarantaine de salariées qui s’occupent des dossiers courants. Ici, les habitantes participent peu à la conception et à la gestion des espaces communs, bien que la transparence sur les décisions et le fonctionnement soit de mise. Les sociétaires sont invitées aux AG et sont représentées au CA. Du temps salarié est dédié à la médiation et à l’accompagnement des dynamiques associatives entre habitantes. Leur adhésion au fonctionnement coopératif et leur engagement dans la bonne gestion des communs sont des critères pris en compte lors de l’entrée dans la coopérative. Le tout dégage un sérieux et un professionnalisme loin des bureaux surchargés d'affiches militantes de la Ciguë.
La SCHG n'est pourtant pas un bailleur social. Les logements de la Cité Vieusseux sont abordables, mais ils ne rentrent pas dans la catégorie des logements subventionnés (l'équivalent de nos logements sociaux). Jean-Charles Dumonthay nous le précise : « Le but de la SCHG n'est pas de loger les plus défavorisés. Elle vise une classe moyenne très précise. Pour être candidat à un logement de la SCHG, son taux d’effort doit se situer entre 15 % et 30 %. Donc il ne faut pas trop gagner, mais être suffisamment stable pour s’acquitter de son loyer sans risque. On ajuste ce taux d’effort chaque année pour coller au plus juste à la réalité économique des habitantes et suivre l’évolution des revenus. Cet ajustement permet aussi aux enfants des premières générations de sociétaires de rester habiter dans la coopérative si elles le souhaitent, même si elles dépassent le plafond de revenus. »
Faire de la SCHG une coopérative familiale en donnant la priorité aux enfants de sociétaires est un point essentiel de la philosophie de cette coopérative. En contrepartie, les parents dont les enfants quittent le foyer s'engagent à déménager dans un logement plus petit. Ces échanges internes entre sociétaires déjà logés constituent la majeure partie de la rotation du parc. Sur un total de 2 130 logements, il y a 120 rotations annuelles. Ce faible taux est un parti-pris, celui de ne pas procéder à une chasse aux sorcières envers celles qui sont rentrées il y a longtemps et qui, aujourd’hui, dépassent les plafonds. « Nous faisons le choix de permettre aux gens de rester dans la coopérative, en pratiquant un surloyer étatique ». Prioriser les membres déjà-là et l'esprit de famille, ce sont des partis-pris assumés qui font que la SCHG n'est aujourd'hui pas considérée comme un pourvoyeur de nouveaux logements par l'État de Genève.
Sécuriser du foncier grâce à la FPLC
Pour faire face à la pénurie de foncier, le canton de Genève a créé en 2001 un outil spécifique : la Fondation pour la promotion du logement bon marché et de l'habitat coopératif (FPLC). C'est une sorte d'établissement public foncier qui achète des terrains pour le compte des collectivités puis les met à disposition des coopératives ou autres fondations cantonales produisant du logement social, toujours en droits de superficie. Cet établissement peut bénéficier du fonds cantonal pour le logement d'utilité publique, doté chaque année de 35 millions de francs suisses. L’objectif est de constituer une réserve foncière pérenne pour le logement social. La FPLC achète 4 à 5 parcelles par an, et cette stratégie d'acquisition se complexifie à mesure que le foncier se durcit. Les potentiels bénéficiaires des terrains de la FPLC sont strictement encadrés : ils doivent être sans but lucratif et proposer les loyers les plus bas possibles. La FPLC intervient dans les zones de développement définies par les documents locaux d’urbanisme. Ces zones prescrivent un minimum de 1/3 de logement d’utilité publique.Le droit de superficie montre ici plusieurs avantages :
- la possibilité de contrôler l'usage du terrain sur le long terme : ces parcelles doivent produire du logement social pendant toute la durée du contrat ;
- un investissement qui n'est pas perdu pour les collectivités, puisqu’elles restent propriétaires du foncier via la FPLC
- la FPLC touche une rente annuelle (le loyer payé par les coopératives). Cette rente atténue la charge foncière pour la coopérative au moment de la construction, et lisse le coût du terrain sur la durée. À noter que ce foncier n'est tout de même pas donné aux coopératives : la rente annuelle s'élève de 2,5 à 3,5 % de la valeur du terrain selon la tension foncière. Au bout des 99 ans, la coopérative aura donc payé jusqu'à 3,5 fois la valeur du terrain. C'est le prix à payer pour trouver du foncier. Au bout des 99 ans que dure le contrat en droit de superficie, s'il n'est pas renouvelé, le propriétaire foncier doit indemniser la coopérative de la valeur de l'immobilier qu'il récupère.
Conclusion
Vient le moment de nous séparer. Nous terminons ce voyage d’études par la visite du quartier des Vergers, en cours d’aménagement. Ici, plus de la moitié du foncier constructible a été cédé par la commune à des coopératives d’habitations. Conformément au résultat du récent référendum, la Ville-État de Genève organise ses règlements d’urbanisme et sa stratégie foncière dans l’objectif de doubler la proportion de logements coopératifs à Genève d’ici 2030.
Encore impressionnés par nos découvertes récentes, nous nous promettons de nous retrouver dans quelques semaines pour faire le tri des enseignements de ces trois jours de rencontres. Dans les semaines qui suivent, nos discussions porteront principalement sur les parallèles que l’on peut tracer entre le contexte du canton de Genève et la situation française.
La terre genevoise, tout comme la terre des métropoles françaises, est devenue un bien rare. Les terrains ont vu leur prix croître bien plus vite que le revenu disponible des ménages depuis une vingtaine d’années. Cette valeur se concentre dans les centres urbains denses. En effet, le constat est sans appel pour le logement, matière principale des villes : les enjeux combinés des intérêts particuliers et de l’intérêt général du droit au logement se heurtent à nos limites physiques : espace, ressources, énergie. À Genève, comme au sein de nos métropoles, l’accroissement de la tension foncière est terrible.
En France, de nombreuses voix se lèvent pour alerter sur les limites de la propriété individuelle. Si elle a fait ses preuves dans de nombreux contextes de marché, elle n’apporte plus ici l’équilibre désiré. Dans le même temps, les coopératives genevoises que nous avons rencontrées apportent une réponse efficace et apaisée à cette situation. Elles deviennent ainsi localement les chevilles ouvrières d’une gestion collective durable des terrains urbains dédiés au logement : densité désirable, gestion durable de l’existant, capacité d’épargne, abordabilité à long terme du parc, etc.
Alors que nous lui détaillions la raison de notre voyage, l’architecte qui nous hébergait en périphérie de Genève eut une réaction de surprise : « Les coopératives me donnent l’impression d’être très fermées sur elles-mêmes. » En effet, l’histoire genevoise a vu naître de nombreux modèles de coopératives de logement. Certaines ont pu utiliser le statut coopératif pour encourager un entre-soi et la capture de la valeur foncière. D’autres ont pu ouvrir la voie à la maîtrise d’ouvrage d’utilité publique.
Ainsi, pour être accessible à tous et porter pleinement ses fruits, l’outil coopératif doit être synonyme d’engagements. Ces conditions, les statuts des coopératives de logement à Genève viennent très clairement les préciser : objet social d’intérêt général, lucrativité limitée ou nulle, quasi-inaliénabilité des immeubles, réemploi des plus-values, gouvernance démocratique, loyers au coût d’usage. Ces conditions sont apparues essentielles aux acteurs publics et privés suisses, et nous ont semblé pouvoir être les fondations qui permettent aux coopératives de se développer de notre côté des frontières. Plus largement, ce statut semble recouvrir ce que l’on pourrait attendre d’acteurs engagés du logement abordable, en ce qu’ils redirigent la valeur économique du foncier :
- Vers un moyen d’épargne patrimoniale, de sécurité et de confort pour chacun, qui n’encourage pas les comportements spéculatifs (rétention, dégradation, etc.)
- Vers un outil garant du bon usage des terrains, l’exercice de l’intérêt général permettant un meilleur arbitrage entre les intérêts individuels ou collectifs.
Ainsi, les coopératives rencontrées nous ont démontré qu’elles pouvaient tenir sur le long-terme le lien démocratique qui les anime et un projet social engagé, où la non-lucrativité et le réemploi des gains engendrés par le logement sert à densifier, à rénover, à s’engager dans la politique du logement social genevois et à faire vivre le lien social au sein du logement.
De retour en France, le chemin reste à tracer pour y voir se développer de tels acteurs coopératifs. Nous sommes convaincus que les conditions d’émergence de la propriété coopérative sont à portée de main, en fondant notre action sur l’adaptation des règles binaires du logement social et privé, qu’elles soient :
- Urbanistiques et politiques : en adaptant les règlements d’urbanisme pour encourager l’implantation de ces modèles et en renforçant les stratégies foncières locales.
- Organisationnelles : par l’émergence progressive de structures faîtières qui visent à mutualiser les compétences, notamment financières et immobilières, ainsi que le contrôle des statuts et l’accès aux financements.
- Sociales : par l’adoption progressive de ce modèle qui, à l’instar de la propriété individuelle, implique un engagement citoyen de long-terme.
- Financières : en redirigeant vers les coopératives des financements privés (fonds propres patients, emprunts hypothécaires de long-terme notamment), des financements publics (garanties d’emprunt partielles, aides personnalisées au logement, aides à la pierre, fiscalité du bailleur privé) ou une partie des encours de fonds d’épargne réglementées (emprunts fonciers), sans porter préjudice au développement des Organismes d’Habitation à Loyer Modéré.
D’ores et déjà, de premiers acteurs voient le jour partout en France, qui ouvrent la voie à un écosystème pertinent et durable, dont nous sommes convaincus qu’il s'ancrera durablement, tant à l’échelle française qu’européenne.
Pour aller plus loin
- 📄 Télécharger le PDF gratuitement : https://payhip.com/b/TfgdR
- 📖 Commander la version papier (7 €) : https://payhip.com/b/cDe0w
Ce texte reprend l'intégralité du P'tit Papier n°21 (ISBN 978-2-38130-025-2), coédité par dixit.net et l'association Transitions Urbaines, publié sous licence Creative Commons CC BY-SA 4.0 — vous pouvez le partager et le citer librement en mentionnant la source.
Questions fréquentes
Combien de logements sont gérés en coopérative à Genève ?
Environ 12 000 logements, soit 5 % du parc immobilier du canton de Genève, répartis dans 133 coopératives d'habitation.
Pourquoi les loyers des coopératives genevoises sont-ils moins chers ?
Parce que les coopératives sont des organismes à but non lucratif : leurs loyers sont fixés au coût d'usage (remboursement des emprunts, entretien, charges), sans marge spéculative ni recherche de rendement pour des actionnaires. Ils sont en moyenne 40 % moins chers que le marché genevois.
Comment une coopérative d'habitation se finance-t-elle en Suisse ?
Une opération peut démarrer avec seulement 5 % de fonds propres, apportés par les futurs habitants sous forme de parts sociales. Le reste est financé par des prêts fédéraux à taux très bas (0,9 à 1 %) via des instruments comme la Centrale d'émission pour la construction de logements (CCL), complétés par des cautionnements publics.
Qu'est-ce qu'un maître d'ouvrage d'utilité publique (MOUP) ?
C'est le statut légal suisse reconnu aux coopératives d'habitation qui remplissent trois conditions : proposer des loyers abordables à toutes les couches de la population, garantir la quasi-inaliénabilité de leurs immeubles, et limiter leur lucrativité à néant ou presque.
D'où viennent les coopératives d'habitation genevoises ?
Beaucoup sont nées du mouvement squat des années 1990, en réaction à la spéculation immobilière et à la vacance organisée de logements. L'occupation de l'Îlot 13, dans le quartier des Grottes, a directement donné naissance à la coopérative étudiante la Ciguë, puis à la CODHA.
Pourquoi ce modèle est-il quasi absent en France ?
La loi Chalandon de 1971 a mis fin au système de location coopérative en France. Contrairement à la Suisse, il n'existe pas en France d'équivalent du statut MOUP ni des instruments de financement fédéraux dédiés (fonds de roulement, centrale d'émission d'emprunts, cautionnement hypothécaire).